保険請求の写真:損害を正しく記録する方法
車両、建物、貨物の損害について保険請求用の写真を撮る方法:査定担当者が見るポイント、元の写真の保管、撮影のタイミングを解説します。
事故や浸水の後、最初の数時間に撮った写真は、保険請求で最も重要な部分になることがよくあります。何が、どの程度、どこで、いつ損害を受けたかを査定担当者に示すものだからです。このガイドでは、最もよくある3種類の損害(車両、建物、貨物)の撮影方法、査定担当者が通常見るポイント、元の写真の保管方法、撮影のタイミングを解説します。
注意点を1つ。保険会社にはそれぞれ独自の手続きと書類のルールがあります。よい写真は請求をわかりやすくしますが、請求が認められることを保証するものではありません。保険契約を読み、要件は保険会社に直接確認してください。
まず安全、写真はその次
スマートフォンを手に取る前に、治療が必要な人がいないこと、火災、感電、倒壊の危険がないことを確認し、必要なら車両を安全な場所に移動します。交通事故でけが人がいる場合は救急に連絡し、当局の指示に従ってください。写真を撮る価値があるのは、撮る人が安全なときだけです。
次に、保険証券や保険証に記載されたホットラインで、できるだけ早く保険会社に連絡します。多くの保険契約には事故報告の期限があるので、査定担当者が到着するまで現場をそのままにしておくべきかどうかも聞いておきましょう。
査定担当者が写真で見るもの
車でも、家でも、貨物でも、請求を扱う担当者は通常4つの問いの答えを必要としています:
| 問い | それに答える写真 |
|---|---|
| 何が損害を受けたか? | 識別用の写真:ナンバープレート、車台番号、型式ラベル、シリアル番号 |
| どの程度? | 大きさの比較になる物を入れた近景 |
| どこで? | 道路、部屋、倉庫がわかる全景 |
| いつ、なぜ? | 時刻の情報と原因の状況(浸水の跡、焦げ跡、落下物) |
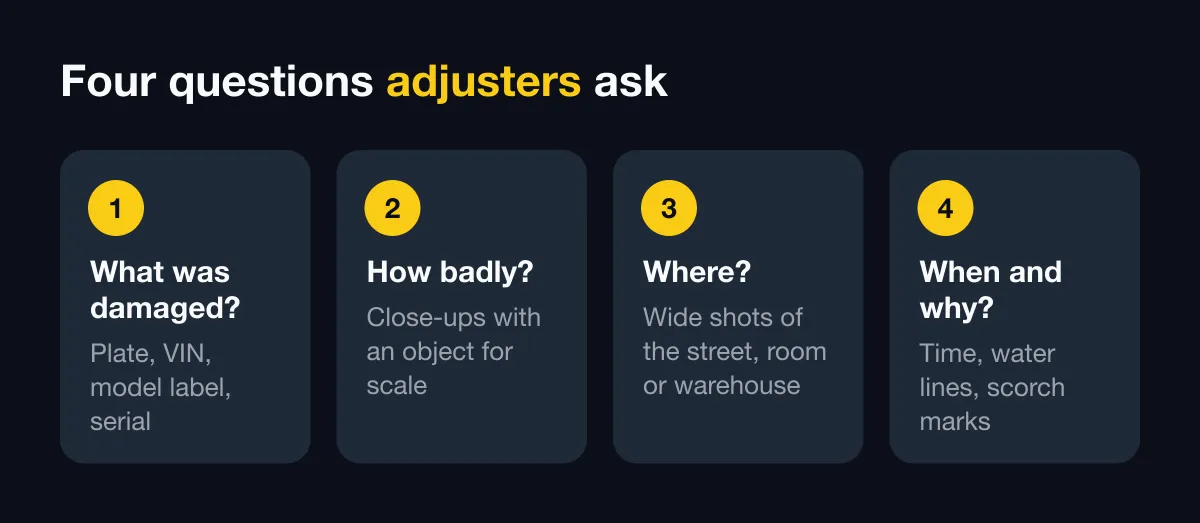
写真が最初からこれらの問いに多く答えていれば、追加の証拠を求めるやり取りも少なくなるでしょう。
車両の損害写真
現場で
- 複数の方向から現場の全景を撮影します:車両の位置、路面標示、標識、信号。
- 損傷のない面も含め、自分の車の4つの面と斜め4方向を撮影し、何が無傷だったかを示します。
- 関係する車両のナンバープレートと、相手が同意すれば提示された書類を撮影します。
- スリップ痕、破片、路上の障害物は片付けられる前に記録します。
損傷の詳細
- 損傷箇所ごとに、車のどこにあるかがわかる広めの写真と、へこみやひびがはっきりわかる近景を1枚ずつ撮ります。
- 濃い色の塗装はあらゆるものを映り込ませます。約45度の角度に移動し、強い光が正面からパネルに当たらないようにしましょう。
- 走行距離計と車台番号は、それぞれ読める状態で別々に撮影します。
- ダッシュボードに警告灯が点いていれば、それも撮影します。
建物・住宅の損害写真
ベトナムでよくあるのは、大雨後の浸水、中部の台風シーズンの雨漏り、上階からの漏水、電気の故障などです。
- 外部:外観、屋根、塀、壁や柱の浸水の高さ。
- 内部:被害を受けた各部屋の全景と、天井、床、壁、コンセントの近景。
- 浸水の跡:壁の水位の跡を、高さがわかるようメジャーと一緒に撮影します。
- 損害の原因:破裂した配管、めくれた屋根材、倒れた木。
- 家財:損傷した品物それぞれと、電化製品の型式ラベルやシリアル番号。
衛生上の理由で損傷した品物を捨てなければならない場合(傷んだ食品、浸水したマットレスなど)は、先にしっかり撮影し、時間があれば処分前に保険会社に確認しましょう。
損傷した商品・貨物の写真
輸送中や保管中の商品について:
- 送り状のラベル、封印、テープを含め、受け取ったときの梱包を撮影します。
- 開封前に損傷した梱包(つぶれ、破れ、濡れ)を撮影します。
- 各段階で中身が見えるよう、開封の手順を1つずつ記録します。
- 損傷した商品それぞれを、SKUやロット番号と一緒に撮影します。
- 原因に関係する場合は、車両や保管場所も撮影します。
手順は配達証明の撮影とよく似ています。配達証明の写真のガイドをご覧ください。
元の写真を保管し、書類を整理する
- 請求用の写真は編集しないこと:切り取り、フィルター、シャープ化はしません。特定の部分を強調したい場合は別のコピーを作り、元の写真は保管します。
- すぐに別の場所(パソコンやクラウドストレージ)にバックアップします。
- 元のファイル、または保険会社が求める形式で送ります。高画質が必要なときは、チャットアプリで圧縮された写真は避けましょう。
- 写真は論理的な順番でまとめるか名前を付けます:現場、資産の識別、損傷の詳細、書類。
- 損害リストを添付します:品目、数量、購入日、見積もり額、関連する写真の番号。
撮影のタイミング
| タイミング | 目的 |
|---|---|
| 損害が起きる前 | 良好な状態の資産の基準写真(契約開始時の車、家財、倉庫の在庫) |
| 事故の直後 | 片付け、修理、変更の前に現場を記録する |
| 応急処置の前後 | 屋根へのシート掛け、排水、乾燥:被害の拡大を抑えたことを示す |
| 修理中 | 修理業者による修理前後の写真と、材料の領収書 |
損害前の写真は忘れられがちですが、家財を定期的に撮影しておくことは、何かが起きる前の財産の状態を示す最も簡単な方法の1つです。
SnapID Markの役割
保険請求の処理でよく問題になるのは、写真が本当に記載どおりの時刻と場所で撮られたのかという点です。SnapID Markは各写真に、サーバーと同期した信頼できる時刻(スマートフォンの時計に依存しない)、精度付きのGPS座標、住所、撮影時の天気、ミニマップ、QRコード付きのSnapIDコードを焼き込みます。
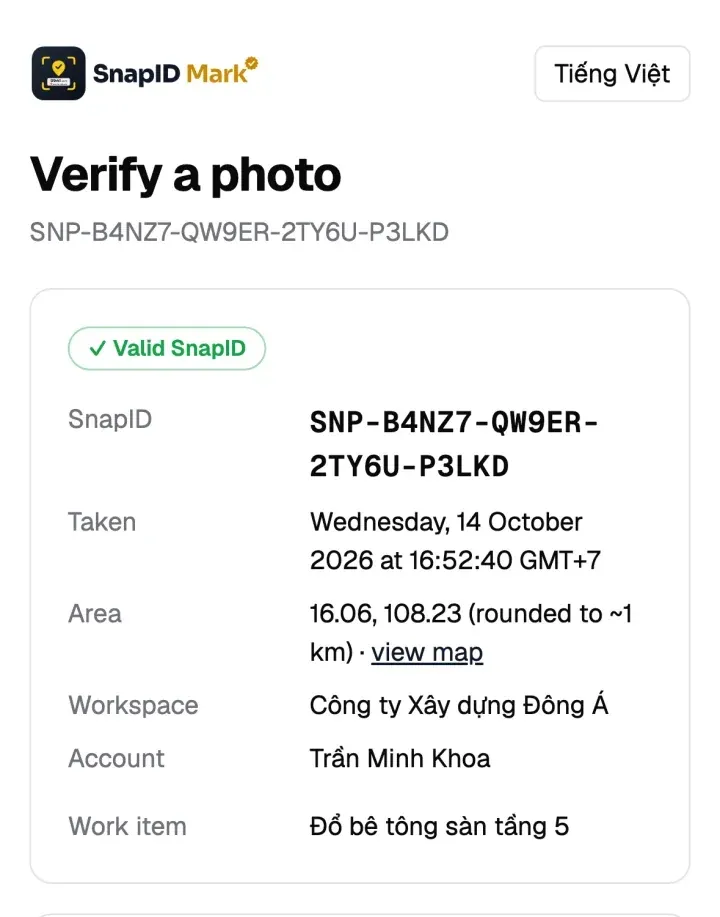
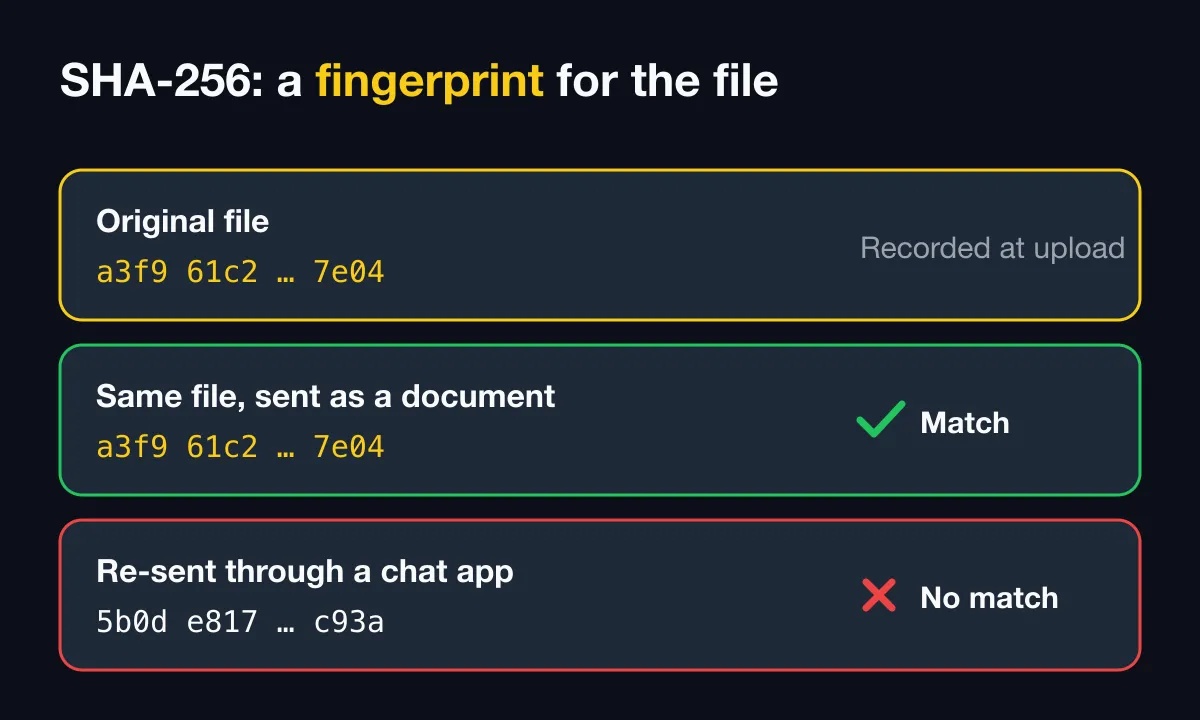
保険請求の担当者などの受け取った人は、アカウントなしで、QRコードを読み取るか公開検証ページでコードを入力し、撮影時刻、丸めたエリア、偽の位置情報や時計のずれなどの整合性フラグを確認できます。受け取ったファイルを、ブラウザで計算するSHA-256フィンガープリントで元のファイルと照合することもできます。仕組みはセキュリティと検証をご覧ください。
浸水地域や圏外でも、写真には信頼できる時刻とSnapIDコードがスタンプされ、端末に保存されます。ワークスペースの写真は電波が戻ると自動で送信され(自動送信モードの場合)、個人の写真は端末に残ります。はっきりさせておくと、SnapID Markは認定されたタイムスタンプサービスではありません。写真が受け入れられるかどうかは、すべて保険会社次第です。その限界はベトナムでタイムスタンプ付き写真は証拠になるかの記事で解説しています。
よくある質問
査定担当者が見る前に車を修理すべきですか?
保険会社が同意した場合や、被害の拡大を防ぐために緊急の修理が必要な場合を除き、通常は修理しません。まず確認し、何かに手を付ける前にすべて撮影しましょう。
保険会社は日付スタンプ付きの写真を受け入れますか?
保険会社と請求の内容によります。タイムスタンプは確認者が写真と事故を結びつけるのに役立ちますが、判断は保険契約と査定の手続きに基づきます。
何枚撮ればいいですか?
何が、どの程度、どこで、いつに答えられるだけの枚数です。軽い車の接触事故なら20〜40枚が普通ですが、浸水した住宅ではもっと多く必要になることがあります。
何も起きていないうちに持ち物を撮影しておく価値はありますか?
あります。家財の写真を定期的に撮って安全な場所に保管しておけば、請求が必要になったときの有用な基準になります。
時刻、位置、検証コードがすでに入った現場写真が欲しいなら、SnapID Markをダウンロードして、今日まず持ち物の写真を手早く撮ってみましょう。